Êtes-vous une startup ou une PME à la recherche de financement pour votre projet ?
Nous vous aidons à la trouver !
Découvrez comment demander un financement ENISA, sans caution, pour les startups et les PME, et apprenez les exigences, les lignes de financement et les conseils pour augmenter vos chances d'approbation.
Vous avez une startup innovante et vous cherchez à vous financer sans diluer votre capital ? Alors, vous devez connaître ENISA. Dans ce guide créé par Kleo, nous vous expliquons étape par étape comment accéder à l'un des instruments publics les plus puissants pour booster votre entreprise : le prêt participatif d'ENISA.
ENISA (Entreprise nationale d'innovation) propose un financement sans cautions aux startups et PME avec des projets viables, innovants et à fort potentiel de croissance. Des phases initiales à l'expansion, c'est une voie de plus en plus utilisée par les entrepreneurs qui souhaitent se développer sans céder de participation à des investisseurs externes.
Chez Kleo, nous savons que le processus peut sembler complexe : exigences, types de lignes, documentation, délais, ratios financiers… C’est pourquoi nous avons préparé ce guide pratique et mis à jour pour 2026, avec tout ce dont vous avez besoin pour préparer et soumettre votre demande en toute sécurité.
Ce que vous apprendrez dans ce guide :
Lisez la suite et découvrez comment exploiter ENISA pour financer la croissance de votre startup avec le soutien de Kleo.
ENISA (Empresa Nacional de Innovación, S.A.) est une entité publique dépendant du ministère de l'Industrie, du Commerce et du Tourisme espagnol dont l'objectif principal est de faciliter le financement des PME et startups espagnoles con des projets innovants et à fort potentiel de croissance. Elle le fait par le biais de prêts participatifs, une formule de financement sans caution personnelle, sans dilution de capital et subordonnée au reste de la dette bancaire.
Ces prêts sont spécialement conçus pour accompagner les entreprises en phase de démarrage ou en processus de croissance et de consolidation, et permettent de renforcer la structure financière sans céder le contrôle ni modifier la structure actionnariale.
Pourquoi ENISA est-elle importante pour les entrepreneurs et les startups ?
ENISA s'est imposée comme la solution de financement la plus utilisée par les startups en Espagne, tant comme source fondamentale que comme complément idéal à une levée de fonds.
Si vous clôturez une ronde de financement ou réalisez une augmentation de capital dans votre entreprise, ENISA peut multiplier ce capital par le biais d'un prêt à des conditions préférentielles, sans que vous ayez à céder davantage de parts.
Chez Kleo, nous savons que l'accès au financement peut être complexe et frustrant si vous ne savez pas par où commencer. C'est pourquoi nous ne nous contentons pas d'identifier si ENISA correspond à votre entreprise, mais nous vous accompagnons à chaque étape, de la stratégie à la présentation et au suivi, afin d'augmenter vos chances de succès et de tirer le meilleur parti du potentiel de votre entreprise.
ENISA n'entre pas dans votre capital ni n'affecte votre pacte d'associés
Contrairement aux investisseurs privés ou aux tours de financement traditionnels, ENISA n'entre pas au capital de votre entreprise. Cela signifie :
Cela fait du prêt participatif de l'ENISA un instrument de financement idéal pour compléter une levée de fonds sans céder davantage d'equity, et renforcer la structure financière avec une dette subordonnée qui ne conditionne pas la gestion.
Quelles sont les conditions des prêts ENISA ?
Les prêts accordés par ENISA sont des prêts participatifs non convertibles, une figure financière qui combine certaines avantages de la dette traditionnelle avec la flexibilité du capital-risque. Ce type de prêt permet aux startups de se financer sans céder d'actions et sans assumer de garanties personnelles.
Qu'est-ce qu'un prêt participatif ?
C'est une modalité de financement intermédiaire entre le prêt bancaire traditionnel et l'investissement en capital. Les principales caractéristiques des prêts participatifs ENISA sont :
Conditions économiques générales
Bien que chaque ligne présente ses particularités, les prêts ENISA partagent une structure commune de conditions :
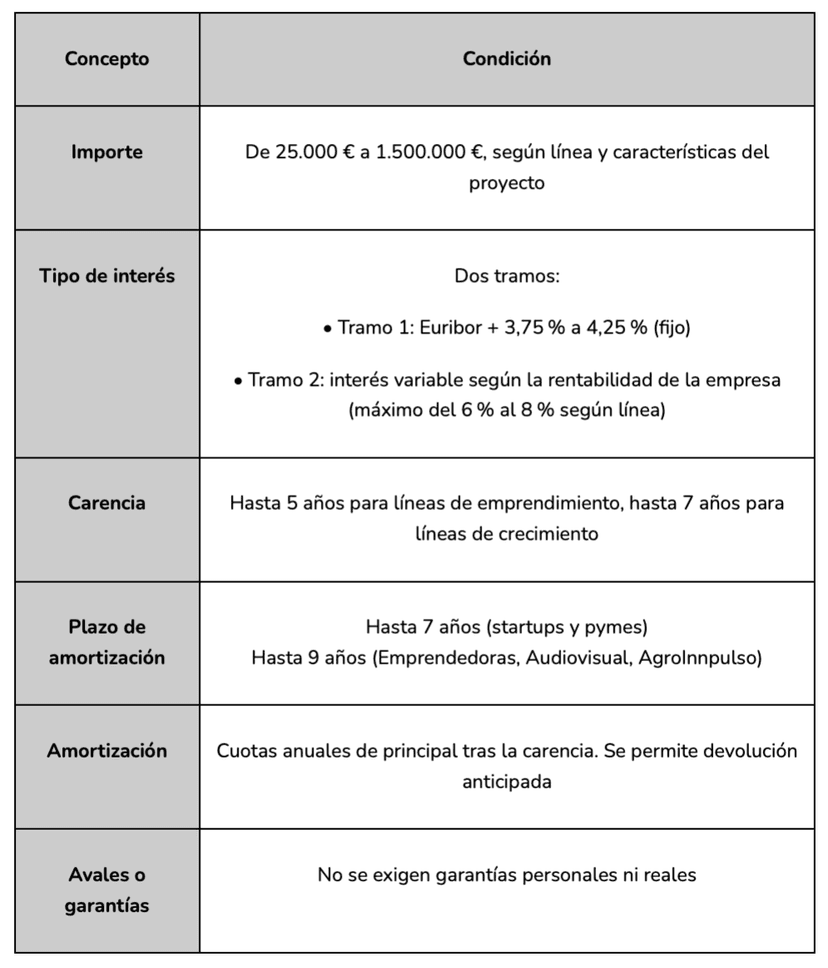
Comment calculer le taux d'intérêt variable ?
L'intérêt variable ou tranche 2 ne s'active que si l'entreprise atteint certains niveaux de rentabilité (bénéfice net sur fonds propres ou EBITDA sur revenus, selon le cas). Cette tranche vise à ce que ENISA participe de manière limitée au succès du projet, sans entrer dans son capital.
En startups en phase précoce ou avec des modèles encore non rentables, ce palier peut ne pas s'appliquer pendant des années —ou jamais— si le seuil défini n'est pas atteint.
Quels sont les avantages de ce type de prêt ?
ENISA propose six principales lignes de financement, conçues pour s'adapter à différentes étapes de l'entreprise :
Chaque ligne dispose également de caractéristiques spécifiques en termes de montant, de durée et de conditions, permettant aux PME de choisir celle qui correspond le mieux à leur situation.
Startups et PME à tout stade de développement disposant d'un modèle d'affaires innovant, scalable ou avec un composant technologique ou différentiel clair.
Finalité : Financer le lancement, la croissance ou la consolidation de petites et moyennes entreprises innovantes dans tout secteur, en soutenant particulièrement les projets à base technologique ou à fort potentiel de scalabilité.
Ce qui la distingue : Il s'agit de la ligne générale d'ENISA, conçue pour soutenir les startups et les PME avec des projets innovants, sans nécessiter de cautions ni de garanties personnelles, et avec des taux d'intérêt variables liés au succès de l'entreprise.
Conditions principales :
À qui s'adresse-t-il ?Startups et PME dirigées par des femmes, à tout stade, avec un composant numérique ou technologique pertinent.
Finalité: Financer la croissance ou la consolidation d'entreprises digitales dirigées par des femmes.
Ce qui la distingue : Elle encourage l'entrepreneuriat technologique féminin avec des conditions tout aussi compétitives.
Conditions :
À qui s'adresse-t-il ? Entreprises du secteur culturel, audiovisuel, des jeux vidéo ou des industries créatives, avec une forte composante numérique.
Finalité :Production audiovisuelle, jeux vidéo, numérisation culturelle, mise à l'échelle de projets créatifs.
Ce qui la distingue : Elle finance des secteurs qui ont généralement des difficultés d'accès au crédit bancaire.
Conditions :
À qui s'adresse-t-il ? Startups et PME agroalimentaires ou rurales qui misent sur la digitalisation, l'innovation ou la durabilité.
**Finalité** : Numérisation des processus, innovation agricole, efficacité énergétique, expansion commerciale.
Ce qui la distingue :Concentration sur la modernisation d'un secteur clé pour l'économie espagnole : l'agroalimentaire.
Conditions :
Cofinancement minimum de 100 % du prêt demandé.
ENISA propose différentes lignes de financement pour couvrir les besoins des entreprises à différents stades, secteurs et profils. Choisir la bonne ligne est crucial pour augmenter les chances de succès, car chacune a des exigences spécifiques en termes d'ancienneté, d'équipe, de secteur et de maturité du projet.
Chez Kleo, nous analysons avec vous tous ces facteurs et vous guidons dans le choix le plus stratégique. Il ne s'agit pas seulement d'opter pour la ligne qui offre le plus d'argent, mais pour celle dans laquelle vous vous intégrez le mieux et avez plus de chances réelles d'approbation
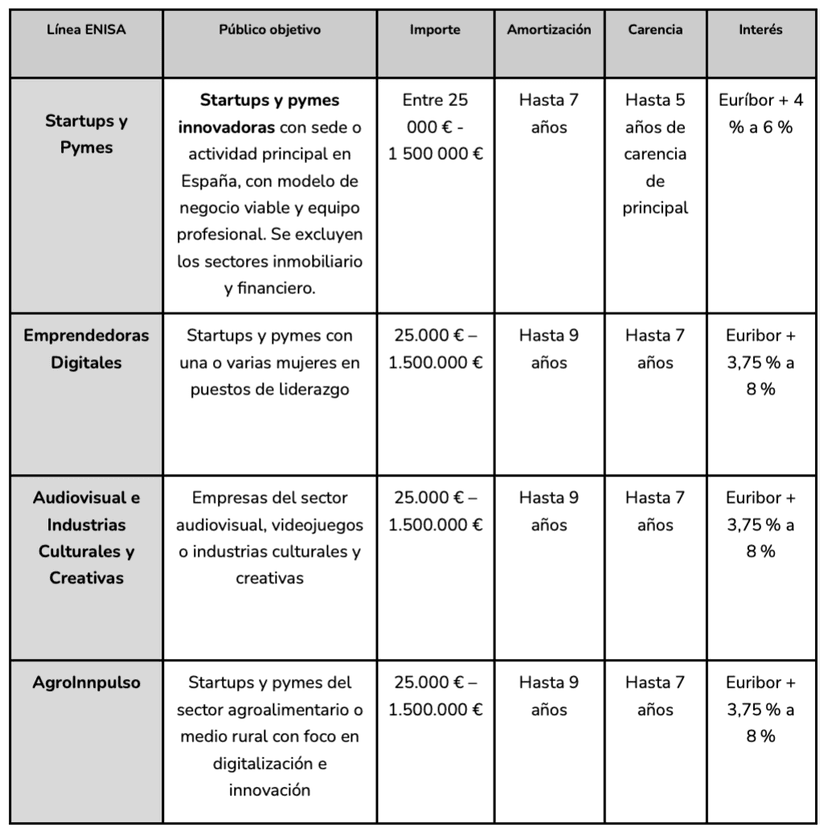
Exigences clés :
Exigences clés :
Exigences clés :
Exigences clés :
ENISA évalue que les entreprises candidates répondent à un ensemble de conditions légales, formelles et de modèle d'affaires, qu'elles fassent preuve de solidité, d'adéquation avec sa mission publique et de potentiel pour générer un impact.
Voici une explication détaillée de ces exigences et de leur interprétation réelle lors de l'analyse.
ENISA ne finance que les PME ayant une personnalité juridique propre, ce qui signifie que l'entreprise doit être constituée en société commerciale (S.L., S.A., S.L.L., etc.). Les personnes physiques, associations, coopératives ou fondations ne sont pas admises.
De plus, vous devez remplir trois conditions clés :
Qu'est-ce qu'on entend par "activité principale en Espagne" ?
On considère qu'une entreprise exerce son activité principale en Espagne lorsque la majeure partie de son activité, de ses clients, de ses revenus ou de sa structure de coûts se situe dans le pays. Si une partie de l'activité est internationale, ce n'est pas un problème : il suffit de limiter la demande de financement au projet développé en Espagne, en excluant la portée internationale du plan d'affaires.
Qu'est-ce qu'une PME ?
À des fins d'ENISA, on considère comme PME toute entreprise qui emploie moins de 250 personnes et dont le chiffre d'affaires annuel est inférieur à 50 millions d'euros ou dont le bilan est inférieur à 43 millions d'euros.
Et si l'entreprise fait partie d'un groupe d'entreprises ?
Si l'entreprise demanderesse fait partie d'un groupe, elle et les autres entités liées doivent individuellement répondre à la définition de PME, selon les critères européens. En d'autres termes, si l'entreprise fait partie d'un groupe, ces limites s'appliquent de manière consolidée à l'ensemble des entités liées.
Ce point est particulièrement important s'il y a des filiales étrangères, des partenaires corporatifs ou des entreprises liées par un contrôle direct ou indirect.
ENISA finance des entreprises de presque tous les secteurs économiques, à condition qu'elles développent des modèles innovants. Cependant, il existe quelques exclusions importantes à garder à l'esprit :
Exceptions sectorielles : les lignes AgroInnpulso et Audiovisuel et Industries Culturelles s'adressent bien à des secteurs précis (agroalimentaire et culturel, respectivement), mais n'excluent pas les autres : ce sont des lignes spécifiques, non restrictives.
Voici l'un des critères les plus importants dans toute demande ENISA, et aussi l'un des plus interprétables. Il n'est pas exigé que l'entreprise ait développé une technologie propre ou un algorithme disruptif. Mais il est attendu que le projet :
Exemples d'innovation que ENISA considère valables :
L'important est que le projet ait une approche stratégique et une projection future, et ne soit pas simplement une entreprise de plus dans le secteur sans éléments différenciants.
Au-delà de l'idée, ENISA cherche à financer des projets capables de générer un impact économique et de l'emploi, d'augmenter leur chiffre d'affaires et d'être durables dans le temps.
Cela implique de démontrer que :
ENISA ne finance pas les entreprises créées pour l'auto-emploi, sans ambition de croissance, sans potentiel de traction ou avec des structures instables. Ce qu'elle recherche, c'est soutenir des projets capables de croître, d'attirer des investissements et de devenir des acteurs majeurs dans leur secteur.
Chez Kleo, nous vérifions ces exigences pour garantir que votre entreprise remplit tous les critères avant de commencer la demande.
En plus de remplir les exigences légales et de modèle d'affaires, toute entreprise souhaitant accéder à un financement ENISA doit démontrer que son projet est financièrement viable, équilibré et durable. Cela n'implique pas d'être bénéficiaire ou d'avoir des chiffres spectaculaires, mais bien de remplir une série de conditions minimales garantissant que le prêt pourra être remboursé sans mettre en péril la continuité de l'entreprise.
Ces exigences s'appliquent à toutes les lignes de l'ENISA, bien que le niveau d'exigence puisse légèrement varier selon la phase de l'entreprise (émergente ou en croissance) et le montant demandé.
ENISA examine en détail les bilans et les comptes de résultat de l'entreprise, à la recherche d'une structure patrimoniale saine. Cela signifie :
Dans le cas des entreprises ayant un historique (plus de 2 exercices clos), ENISA évalue des ratios financiers tels que la liquidité, la solvabilité, l'endettement, la rentabilité ou la couverture du service de la dette. Dans le cas des entreprises émergentes, l'analyse est plus qualitative, mais il doit néanmoins exister une cohérence et une logique économique dans la structure proposée.
Il ne suffit pas de présenter un plan d'affaires attrayant. ENISA exige que ce plan soit cohérent, détaillé et réaliste, avec des projections sur cinq ans qui s'alignent sur la situation actuelle de l'entreprise.
Quelques aspects que ENISA valorise particulièrement :
En définitive, le projet doit démontrer qu'il est exécutable, économiquement viable et évolutif, au-delà de l'enthousiasme de l'équipe promotrice.
ENISA n'exige pas d'être bénéficiaire, mais elle exige que l'entreprise ait une stratégie claire de génération de revenus, ou bien une structure qui justifie son évolutivité à court ou moyen terme.
Cela signifie que :
Cette partie est particulièrement sensible dans les entreprises B2C, SaaS, plateformes ou marketplaces en phase initiale. Montrer une stratégie claire d'acquisition, de rétention et de monétisation peut faire la différence entre une demande approuvée et une demande rejetée.
L'un des critères les plus importants et surveillés par l'ENISA est l'apport de fonds propres de la part de l'entreprise, qui doit être directement lié au plan d'affaires présenté. Ne pas respecter ce critère peut entraîner un refus automatique ou une réduction significative du montant approuvé.
ENISA exige que l'entreprise ait réalisé un apport de fonds propres (capital social et/ou prime d'émission) équivalent, au minimum, à 100 % du montant demandé. Ce minimum est nécessaire pour considérer l'opération comme finançable, mais le montant final du prêt dépendra également d'autres facteurs, tels que :
Les contributions peuvent provenir aussi bien de associés actuels que de nouveaux investisseurs, à condition que leur caractère irrévocable soit prouvé.
Seules les contributions irrévocables au capital social ou à la prime d'émission sont considérées comme valables. ENISA n'accepte que les prêts participatifs, les prêts pont ou les billets convertibles lorsque ceux-ci doivent être capitalisés de manière imminente et irrévocable dans une augmentation de capital, et ils devront toujours être entièrement convertis et enregistrés au moment de la formalisation du prêt ENISA.
ENISA exige que les apports soient récents ou en cours de formalisation imminente, et que leurs fonds soient clairement destinés à l'exécution du plan d'affaires présenté :
Pendant l'analyse et jusqu'à l'approbation, ENISA accepte comme preuve de contribution :
Important : le prêt ENISA n'est débloqué qu'une fois la écriture publique d'augmentation de capital enregistrée fournie. À partir de la résolution favorable, l'entreprise dispose de 60 jours naturels pour présenter cette documentation et formaliser le prêt.
Demander un prêt ENISA peut sembler complexe, mais avec la préparation adéquate, vous augmentez considérablement vos chances de succès. Chez Kleo, nous vous guidons étape par étape pour faciliter le processus.
Avant de commencer la demande, il est essentiel :
Cette étape est cruciale pour éviter les rejets ou les retards.
Le premier pas consiste à remplir le formulaire officiel via le portail officiel d'ENISA et à joindre tous les documents nécessaires. Important :
La documentation demandée par ENISA pour la présentation des demandes comprend des informations légales, fiscales, financières et corporatives telles que :
Chez Kleo, nous nous chargeons de préparer toute cette documentation avec vous et de nous assurer qu'elle est présentée de manière cohérente, complète et conforme aux critères internes d'ENISA.
Cette première phase vise à vérifier que la demande présentée est formellement valide et qu'elle remplit les exigences minimales pour être analysée. Les aspects clés suivants sont examinés :
Si le dossier ne dépasse pas cette première phase, il est considéré comme irrecevable et la décision est communiquée avec les motifs d'exclusion. Aucune évaluation technique n'est effectuée à ce stade.
Si tout est correct, la demande est considérée comme approuvée pour analyse et passe à la phase suivante.
Une fois la phase d'approbation terminée, le dossier est attribué à un analyste technique d'ENISA, qui sera chargé de réaliser une étude approfondie du projet.
ENISA réalise une analyse exhaustive de :
Pendant cette phase, l'analyste :
Cette phase est cruciale. L'approche de l'analyste n'est pas très stratégique : elle vise à comprendre si le projet est viable, exécutable, évolutif et durable. Ce processus dure généralement entre 2 et 3 mois, période durant laquelle ENISA peut demander des éclaircissements ou des documents supplémentaires. La manière dont vous répondez à leurs questions peut avoir une influence notable sur l'évaluation finale.
Une fois l'analyse technique terminée, le dossier est transmis au Comité d'Investissement de l'ENISA, qui examine la proposition de l'analyste et émet une recommandation d'approbation ou de refus.
Dans les prêts de montant élevé ou d'une sensibilité particulière, cette recommandation doit en outre être approuvée par le Conseil d'Administration, qui a le dernier mot.
Une fois l'analyse technique du dossier terminée, ENISA doit émettre une résolution formelle approuvant ou refusant le prêt. Cette décision n'est pas prise directement par l'analyste, mais passe par l'un des deux organes de décision internes, en fonction du montant demandé :
C'est l'organe responsable de l'évaluation et de la décision concernant les demandes jusqu'à 300 000 euros. Il est composé de personnel technique d'ENISA ayant une expérience en analyse des risques, en entrepreneuriat et en innovation.
Le Comité d'Investissement se réunit de manière périodique et émet généralement une résolution dans un délai de 4 à 6 semaines après la clôture de l'analyse.
C'est l'organe qui prend la décision finale pour les demandes de plus de 300 000 euros. Il est composé de représentants du ministère de l'Industrie et d'autres organismes publics, et a la compétence exclusive pour autoriser les opérations de plus grande envergure.
Le Conseil se réunit généralement une fois par mois, ce qui peut allonger légèrement le délai de résolution pour ce type d'opérations.
Approbation ou rejet
En cas d'approbation conditionnée au respect de certains critères supplémentaires (comme la présentation des Comptes Annuels définitifs, la formalisation de l'augmentation de capital par acte notarié, etc.), l'entreprise demanderesse dispose de cette période pour régulariser et fournir toute la documentation nécessaire à la formalisation du prêt ENISA. Dans des cas exceptionnels, ENISA peut accorder une prolongation du délai, en fonction des circonstances de chaque cas concret.
Une fois l'approbation formelle d'ENISA reçue, le dossier passe au service juridique, qui se charge de coordonner la phase de formalisation. À cette étape, l'entreprise doit revoir et signer les documents contractuels du prêt et fournir les justificatifs finaux, tels que l'acte d'augmentation de capital enregistré au Registre du commerce (s'il n'a pas encore été fourni).
Lorsque tout est en ordre, ENISA planifie la signature chez le notaire, qui a lieu en présentiel à Madrid, habituellement au sein de l'étude notariale de référence de l'entité. La personne disposant d'un pouvoir suffisant pour représenter l'entreprise doit s'y rendre, et lors de cet acte, la police du prêt est signée et le processus de décaissement est activé.
Le montant est transféré sur le compte bancaire de l'entreprise dans les jours suivant la signature, une fois toute la validation documentaire terminée.
Chez Kleo, nous vous guidons pour structurer correctement l'apport de capital et éviter que cette étape critique ne retarde ou n'empêche la formalisation du prêt.
L'un des facteurs qui influence le plus l'analyse de votre demande est de savoir si votre entreprise a déjà commencé à générer des revenus ou non. Bien qu'ENISA finance aussi bien les entreprises pré-revenu que celles qui facturent déjà, l'approche d'analyse change considérablement.
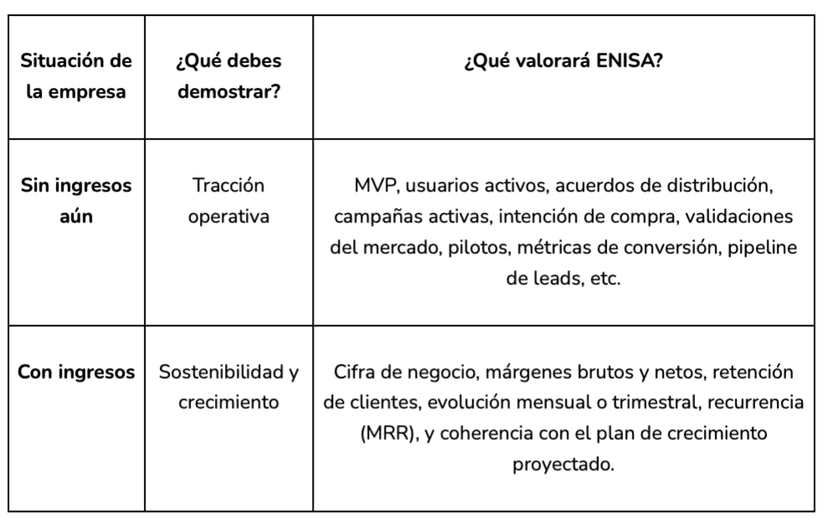
Dans les deux cas, la cohérence entre ce qui a été accompli jusqu'à présent, ce qui est projeté et les ressources demandées est essentielle. ENISA valorise bien plus une startup avec 0 € de revenus mais bien argumentée, qu'une startup avec des revenus mais sans modèle clair de scalabilité ou des projections mal structurées.
Lorsqu'une entreprise a déjà une trajectoire et des comptes annuels clôturés, ENISA applique un processus d'évaluation beaucoup plus technique, qui combine une analyse financière rigoureuse avec une lecture stratégique du projet. On parle alors du modèle de notation ENISA pour les entreprises avec historiques.
La structure de l'évaluation se divise en deux blocs :
Les deux qualifications se combinent pour déterminer si le dossier dépasse le seuil minimal requis. Nous vous expliquons ci-dessous en quoi consiste chaque partie et comment elle est évaluée.
Ce bloc est le plus pertinent et a un poids décisif dans la résolution. L'objectif est de mesurer la santé économique, l'évolution et la solvabilité future de l'entreprise à travers 12 indicateurs financiers, regroupés en deux catégories : analyse économique (38,1 %) et analyse financière (61,9 %).
Les ratios se calculent sur :
Analyse économique
Analyse financière
Important : le système de l'ENISA attribue une note à chaque ratio et, sur la base d'un algorithme interne, accorde une note de rating finale. L'analyste a la possibilité de modifier le rating de +/- 2 positions, s'il trouve des éléments qualitatifs solides justifiant cette décision.
Bien que cette partie ait un poids moindre, elle permet de nuancer ou renforcer l'analyse financière. Elle évalue des éléments qui expliquent le contexte, la stratégie et la capacité d'exécution de l'équipe, regroupés en deux blocs principaux :
A. Marché, demande et produit
B. Actionnaires et équipe
Bien qu'un mauvais rating financier ne puisse être compensé, un bloc qualitatif très solide peut justifier une amélioration du dossier, surtout si les chiffres sont neutres ou légèrement ajustés.
Lorsqu'une entreprise n'a pas encore clos d'exercices complets — par exemple, parce qu'elle existe depuis moins de deux ans depuis sa constitution — ENISA adapte son modèle d'analyse à cette situation. Bien qu'il ne puisse pas s'appuyer sur des historiques financiers, il exige un plan d'affaires bien fondé, avec des projections réalistes et cohérentes.
Cela signifie que l'analyse reste mixte :
Les deux parties sont évaluées de manière structurée et pondérées ensemble pour déterminer si le dossier dépasse la note minimale requise pour son approbation.
Même en l'absence d'historique, ENISA examine en détail les prévisions financières sur 5 ans, évaluant si les revenus, les marges, la structure des coûts, l'investissement et la rentabilité future sont raisonnables et cohérents avec le modèle d'affaires proposé.
Les points clés qui sont valorisés sont :
Bien qu’on ne calcule pas les ratios financiers classiques tels que la rentabilité des actifs (ROA) ou la couverture de la dette, on évalue techniquement la viabilité financière globale du projet sur la base du plan fourni.
La partie qualitative est particulièrement importante pour les entreprises sans traction démontrée. Voici les blocs évalués :
Marché et proposition de valeur
Équipe et structure
Stratégie de croissance
Le fait de ne pas avoir d'historique n'empêche pas de demander une aide de l'ENISA, mais oblige à construire un plan d'affaires solide, crédible et doté d'une logique financière solide. Chez Kleo, nous vous aidons à structurer ce plan selon les critères que l'ENISA valorise réellement, en renforçant les points clés et en anticipant ce que l'analyste va rechercher.
Depuis l'entrée en vigueur de la Loi sur les Startups (Loi 28/2022), ENISA est l'organisme chargé de délivrer le Certificat d'Entreprise Émergente, qui atteste officiellement qu'une entreprise remplit les conditions légales pour être considérée comme une startup en Espagne.
Ce certificat n'accorde pas de financement, mais il est indispensable pour accéder aux avantages fiscaux, sociaux et administratifs prévus par la loi, et il est devenu un outil clé pour améliorer l'environnement des startups.
Principaux avantages du Certificat
Obtenir le certificat permet d'accéder à un ensemble de mesures spécifiques conçues pour favoriser la croissance des startups :
Critères principaux pour demander le Certificat
ENISA évalue si l'entreprise candidate remplit les exigences établies par la loi sur les startups. Parmi les plus pertinentes :
Délai de résolution et de validité
ENISA traite la demande dans un délai d'environ 20 à 30 jours. Le certificat a une valeur de 3 ans, avec possibilité de renouvellement annuel tant que les exigences sont remplies, jusqu'à atteindre la limite légale (5 ou 7 ans, selon le cas).
ENISA traite les demandes en un délai d'environ 1 mois, et le certificat a une validité de 3 ans, renouvelable annuellement jusqu'à atteindre la limite légale.
1. Combien de temps ENISA met-elle pour traiter la demande ?
Le processus d'évaluation d'une demande ENISA dure généralement entre 3 et 6 mois à partir de la présentation complète de la documentation. Ce délai peut varier en fonction de la complexité du projet et de la charge de travail d'ENISA. Pendant cette période, l'organisme peut demander des éclaircissements ou des informations supplémentaires pour prendre une décision éclairée.
Chez Kleo, nous vous accompagnons pour que votre demande soit complète et éviter les retards inutiles.
2. Les prêts ENISA nécessitent-ils des cautions ?
L'un des principaux attraits des prêts participatifs de l'ENISA est qu'ils ne nécessitent pas de cautions personnelles ni de garanties hypothécaires. Cela facilite l'accès au financement pour les startups et les PME qui ne disposent pas de patrimoine à offrir en garantie.
Cependant, ENISA réalise une analyse rigoureuse de la viabilité du projet et de la capacité financière de l'entreprise, ce qui implique de présenter une documentation solide et fiable.
3. Que se passe-t-il si vous ne pouvez pas rembourser le prêt ENISA ?
Les prêts d'ENISA sont participatifs, ce qui signifie que le taux d'intérêt et l'amortissement peuvent varier en fonction des résultats économiques de l'entreprise. En cas de difficultés de paiement, ENISA fait généralement preuve de flexibilité, en négociant de nouvelles conditions ou des prolongations de délai, à condition qu'il y ait une communication et une justification appropriées.
Cependant, le non-paiement prolongé peut entraîner des sanctions ou l'exécution de garanties dans les cas extrêmes. Chez Kleo, nous vous conseillons pour gérer le prêt de manière responsable et éviter les problèmes.
4. Puis-je demander un financement ENISA si mon entreprise n'a pas de bénéfices ?
ENISA n'exige pas d'être bénéficiaire, car son objectif est de financer des projets innovants en phases précoces ou de croissance. Ce qu'elle exige, en revanche, est :
Oui. ENISA est un outil complémentaire, compatible avec de nombreuses autres formules de financement public et privé. En fait, il est courant que les entreprises combinent ENISA avec d'autres sources pour maximiser leur runway sans dilution.
Quelques combinaisons fréquentes :
Cela dit : chaque instrument a ses propres exigences. Chez Kleo, nous vous aidons à construire une stratégie de financement intégrale pour que toutes les pièces s'emboîtent sans dupliquer les efforts ni mettre en péril les compatibilités légales (comme la limite de minimis, si applicable).
5. Puis-je faire plus d'une demande à l'ENISA en même temps ?
Une erreur courante parmi les fondateurs est de penser qu'ils peuvent soumettre plusieurs demandes simultanément, par exemple, une pour Startups et PME et une autre pour Entrepreneures Digitales, ou pour une ligne générale et une ligne sectorielle. Cela n'est pas autorisé. ENISA n'autorise qu'une seule demande active par entreprise. Si vous en soumettez plusieurs, le système annule toutes les demandes en double et vous pourriez perdre l'opportunité d'être évalué correctement.
C'est pourquoi il est essentiel de bien choisir la ligne avant de commencer le processus. Chez Kleo, nous analysons avec vous les exigences et les caractéristiques de chacune, afin que vous optiez pour l'option avec la meilleure adéquation et la plus grande probabilité de succès dès le premier moment.
Nous vous aidons à la trouver !